Domain smbv.de kaufen?
Wir ziehen mit dem Projekt
smbv.de um.
Sind Sie am Kauf der Domain
smbv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain smbv.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
Büromöbel Konferenztisch quadratisch AkkaBüromöbel Konferenztisch quadratisch Akka Büromöbel Konferenztisch quadratisch Akka zeichnet sich durch die Design-Anordnung der Muster auf vier Flächen, aus den die Tischplatte zusammengesetzt wird. Der Musterverlauf ist bei allen Flächen um 90° gedreht, damit ein einzigartiges Gesamtbild entsteht. Das modern geformte Aluminiumgestell vervollständigt den Auftritt des Tisches, der für die Besprechungen im Chefzimmer einfach ideal passt. Standardausstattung Konferenztisch quadratisch Akka: + quadratische Tischplatte ca. 150 x 150 cm + optional: ca. 200 x 200 cm + Tischplatte mit Melamin beschichtet. Weitere mögliche Ausführungen: furniert oder mit Leder bezogen + Tischplatte 4-geteilt, mit Designmuster + 4-Fuß Aluminium Design-Gestell + Aluminiumrahmen für die Tischplatte Maße in cm: Breite: ca. 150 Tiefe: ca. 150 Höhe: ca. 73,4 Lieferung: Die Lieferung erfolgt im zerlegten Zustand an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung inkl. Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt Made in der EU3368,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mentale Repräsentationen von Zahlen und der Erwerb arithmetischer Fähigkeiten, Fachbücher von Andreas ObersteinerMentale Repräsentationen von Zahlen können als fundamentale Voraussetzung für arithmetische Fähigkeiten angesehen werden. Aus psychologischer Perspektive gibt es Hinweise darauf, dass bereits in jungen Jahren die exakte Repräsentation kleiner Anzahlen von der approximativen Repräsentation grösserer Anzahlen zu unterscheiden ist. Während mathematikdidaktische Ansätze überwiegend auf die Entwicklung der exakten Repräsentation ausgerichtet sind, wird aus psychologischer und kognitiv-neurowissenschaftlicher Sicht die Bedeutung approximativer Repräsentationen herausgestellt. In dieser Studie werden mentale Repräsentationen von Zahlen und deren Bedeutung für die Entwicklung arithmetischer Fähigkeiten untersucht. Es werden zwei Förderansätze konzipiert: einer fokussiert auf die exakte, der andere auf die approximative Verarbeitung von Zahlen. Anhand der Ergebnisse einer Interventionsstudie werden die spezifischen Wirkungen beider Ansätze empirisch geprüft.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
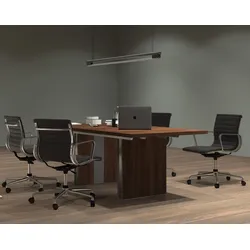
Büromöbel Konferenztisch 200 x 100 cm BoR2Büromöbel Konferenztisch 200 x 100 cm BoR2 Ein Konferenztisch mit den Maßen 200 x 100 cm ist ein zentrales Möbelstück für jedes Büro, das sowohl Stil als auch Praktikabilität ausstrahlen soll. Mit genügend Platz für Besprechungen in mittelgroßen bis großen Gruppen bietet er eine Plattform für Austausch, Kreativität und Entscheidungsfindung. Die rechteckige Form ist klassisch und fördert eine hierarchische Struktur, bei der die Köpfe des Tisches oft eine leitende Rolle einnehmen. Die tonnenförmige Variante hingegen, oft als Bootform bezeichnet, bietet eine modernere und dynamischere Alternative. Durch die abgerundeten Seiten des Tisches wird eine offenere Atmosphäre geschaffen, die zu einem demokratischeren Gefühl beiträgt, da jeder am Tisch leichter Blickkontakt halten kann. Standardausstattung Büromöbel Konferenztisch 200 x 100 cm: + rechteckige Tischplatte + ca. 200 x 100 cm + optional: Tonnenform + melaminbeschichtet, Unifarben oder Holzdekor + Dekorelemente aus gebürsteten Aluminium + Wangengestell + inkl. Kabeldurchlass in der Wange + Metallteile in Aluminium + Kabeldurchlass oder Mediaport optional Maße Besprechungstisch in cm: Gesamtbreite: ca. 200 Gesamttiefe: ca. 100 Höhe: ca. 75 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Qualitätsprodukt vom renommierten Hersteller aus der EU1535,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
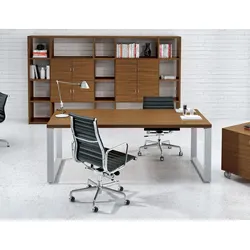
Schreibtisch Chefzimmer Büromöbel MeissaSchreibtisch Chefzimmer Büromöbel Meissa Chefzimmer Schreibtisch Meissa lässt sich individuell an jede Bedürfnisse und Designgefühl konfigurieren. Drei Varianten vom Gestell stehen zur Auswahl. Die Größe und Ausführung der Tischplatte variieren sich auf Wunsch. Optionale Tischplattenumrandung aus Aluminium verleiht dem Schreibtisch Büromöbel seinen besonderen Charme. Vielseitiger Schreibtisch, der nicht nur im Home-Office, sondern auch als Chefzimmer Büromöbel eine gute Figur machen wird. Standardausstattung Schreibtisch Chefzimmer Meissa: + rechteckige Tischplatte ca. 180 x 90 cm + auch erhältlich in Größe: ca. 200 x 90 cm + Oberfläche mit Melamin beschichtet + optional: Platte furniert oder mit Echt-Leder bezogen + Kufengestell + optional: abgewinkelte Design-Kufe rechts, links oder beidseitig + optional: Aluminiumumrandung der Tischplatte Maße in cm: Breite: ca. 180 Tiefe: ca. 90 Höhe: ca. 73,4 Lieferung: Die Lieferung erfolgt im zerlegten Zustand an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung inkl. Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt Made in der EU983,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **

Wann ist kein gutgläubiger Erwerb möglich?
Ein gutgläubiger Erwerb ist nicht möglich, wenn der Verkäufer nicht berechtigt war, das Eigentum an der Sache zu übertragen. Dies kann der Fall sein, wenn die Sache gestohlen wurde oder der Verkäufer nicht der rechtmäßige Eigentümer ist. Ebenso ist ein gutgläubiger Erwerb ausgeschlossen, wenn der Käufer wusste oder hätte wissen müssen, dass der Verkäufer nicht zur Verfügung über die Sache berechtigt war. In solchen Fällen kann der wahre Eigentümer sein Recht auf Rückgabe der Sache geltend machen, auch gegenüber dem gutgläubigen Erwerber. Es ist daher wichtig, vor einem Kauf die Eigentumsverhältnisse der Sache zu überprüfen, um einen gutgläubigen Erwerb sicherzustellen. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
Gutgläubiger Erwerb von Patenten (HSP 30), Fachbücher von Franca M. KniesAusgangspunkt ist die Feststellung, dass die Übertragung sämtlicher untersuchter Patentarten nach der aktuellen Rechtslage an vergleichsweise geringe formale Voraussetzungen geknüpft ist. Ein gesetzlicher Formzwang besteht nicht; die Eintragung eines Inhaberwechsels im Patentregister entfaltet keine konstitutive, sondern lediglich deklaratorische Wirkung. Die Feststellung der materiellen Inhaberschaft, damit der Berechtigung und grundsätzlich auch der Verfügungsbefugnis am Patent gestaltet sich in der Praxis als schwierig, da das Patentregister keinen öffentlichen Glauben geniesst und de lege lata nicht als Rechtsscheinträger fungiert. Hierdurch entsteht erhebliche Unsicherheit über die Inhaberschaft am Patent, was zu erhöhten Transaktionskosten im Übertragungsverkehr führt. Gerade in einer globalisierten Wirtschaft, in der Patente als strategische Assets und insbesondere auch als Kreditsicherungsmittel immer wichtiger werden, ist eine rechtssichere und effiziente Übertragbarkeit unerlässlich. Die Verfasserin gelangt – nicht zuletzt infolge der Erkenntnisse einer rechtsvergleichenden Betrachtung – zu dem Ergebnis, dass eine gezielte Reform, namentlich insbesondere die Aufwertung des Patentregisters zum Rechtsscheinträger sowie die Einführung des gutgläubigen Erwerbs, aus rechtspolitischer und rechtsökonomischer Sicht sachgerecht erscheint.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Büromöbel Konferenztisch quadratisch AkkaBüromöbel Konferenztisch quadratisch Akka Büromöbel Konferenztisch quadratisch Akka zeichnet sich durch die Design-Anordnung der Muster auf vier Flächen, aus den die Tischplatte zusammengesetzt wird. Der Musterverlauf ist bei allen Flächen um 90° gedreht, damit ein einzigartiges Gesamtbild entsteht. Das modern geformte Aluminiumgestell vervollständigt den Auftritt des Tisches, der für die Besprechungen im Chefzimmer einfach ideal passt. Standardausstattung Konferenztisch quadratisch Akka: + quadratische Tischplatte ca. 150 x 150 cm + optional: ca. 200 x 200 cm + Tischplatte mit Melamin beschichtet. Weitere mögliche Ausführungen: furniert oder mit Leder bezogen + Tischplatte 4-geteilt, mit Designmuster + 4-Fuß Aluminium Design-Gestell + Aluminiumrahmen für die Tischplatte Maße in cm: Breite: ca. 150 Tiefe: ca. 150 Höhe: ca. 73,4 Lieferung: Die Lieferung erfolgt im zerlegten Zustand an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung inkl. Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt Made in der EU3368,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mentale Repräsentationen von Zahlen und der Erwerb arithmetischer Fähigkeiten, Fachbücher von Andreas ObersteinerMentale Repräsentationen von Zahlen können als fundamentale Voraussetzung für arithmetische Fähigkeiten angesehen werden. Aus psychologischer Perspektive gibt es Hinweise darauf, dass bereits in jungen Jahren die exakte Repräsentation kleiner Anzahlen von der approximativen Repräsentation grösserer Anzahlen zu unterscheiden ist. Während mathematikdidaktische Ansätze überwiegend auf die Entwicklung der exakten Repräsentation ausgerichtet sind, wird aus psychologischer und kognitiv-neurowissenschaftlicher Sicht die Bedeutung approximativer Repräsentationen herausgestellt. In dieser Studie werden mentale Repräsentationen von Zahlen und deren Bedeutung für die Entwicklung arithmetischer Fähigkeiten untersucht. Es werden zwei Förderansätze konzipiert: einer fokussiert auf die exakte, der andere auf die approximative Verarbeitung von Zahlen. Anhand der Ergebnisse einer Interventionsstudie werden die spezifischen Wirkungen beider Ansätze empirisch geprüft.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Erwerb
-
Büromöbel Konferenztisch 200 x 100 cm BoR2Büromöbel Konferenztisch 200 x 100 cm BoR2 Ein Konferenztisch mit den Maßen 200 x 100 cm ist ein zentrales Möbelstück für jedes Büro, das sowohl Stil als auch Praktikabilität ausstrahlen soll. Mit genügend Platz für Besprechungen in mittelgroßen bis großen Gruppen bietet er eine Plattform für Austausch, Kreativität und Entscheidungsfindung. Die rechteckige Form ist klassisch und fördert eine hierarchische Struktur, bei der die Köpfe des Tisches oft eine leitende Rolle einnehmen. Die tonnenförmige Variante hingegen, oft als Bootform bezeichnet, bietet eine modernere und dynamischere Alternative. Durch die abgerundeten Seiten des Tisches wird eine offenere Atmosphäre geschaffen, die zu einem demokratischeren Gefühl beiträgt, da jeder am Tisch leichter Blickkontakt halten kann. Standardausstattung Büromöbel Konferenztisch 200 x 100 cm: + rechteckige Tischplatte + ca. 200 x 100 cm + optional: Tonnenform + melaminbeschichtet, Unifarben oder Holzdekor + Dekorelemente aus gebürsteten Aluminium + Wangengestell + inkl. Kabeldurchlass in der Wange + Metallteile in Aluminium + Kabeldurchlass oder Mediaport optional Maße Besprechungstisch in cm: Gesamtbreite: ca. 200 Gesamttiefe: ca. 100 Höhe: ca. 75 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Qualitätsprodukt vom renommierten Hersteller aus der EU1535,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schreibtisch Chefzimmer Büromöbel MeissaSchreibtisch Chefzimmer Büromöbel Meissa Chefzimmer Schreibtisch Meissa lässt sich individuell an jede Bedürfnisse und Designgefühl konfigurieren. Drei Varianten vom Gestell stehen zur Auswahl. Die Größe und Ausführung der Tischplatte variieren sich auf Wunsch. Optionale Tischplattenumrandung aus Aluminium verleiht dem Schreibtisch Büromöbel seinen besonderen Charme. Vielseitiger Schreibtisch, der nicht nur im Home-Office, sondern auch als Chefzimmer Büromöbel eine gute Figur machen wird. Standardausstattung Schreibtisch Chefzimmer Meissa: + rechteckige Tischplatte ca. 180 x 90 cm + auch erhältlich in Größe: ca. 200 x 90 cm + Oberfläche mit Melamin beschichtet + optional: Platte furniert oder mit Echt-Leder bezogen + Kufengestell + optional: abgewinkelte Design-Kufe rechts, links oder beidseitig + optional: Aluminiumumrandung der Tischplatte Maße in cm: Breite: ca. 180 Tiefe: ca. 90 Höhe: ca. 73,4 Lieferung: Die Lieferung erfolgt im zerlegten Zustand an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung inkl. Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt Made in der EU983,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Büromöbel Schreibtisch Winkelkombination MeissaBüromöbel Schreibtisch Winkelkombination Meissa Büromöbel Winkelkombination Meissa ist eine ausgezeichnete Wahl für Büro oder Ihr Chefzimmer. Die große Tischplatte mit Ansatztisch können nach Wunsch mit einem von drei hochwertigen Materialien beschichtet werden: Melamin, Furnier oder Leder. Die Tischumrandung aus Aluminium sorgt für edles Aussehen des Schreibtisches Meissa. Der Ansatztisch in mehreren möglichen Ausführungen deckt jedes Bedürfnis des Nutzers nach Funktionalität. Standardausstattung Büromöbel Winkelkombination Meissa: + rechteckige Tischplatte ca. 180 x 90 cm + auch erhältlich in Größe: ca. 200 x 90 cm + Tischplatte Oberfläche mit Melamin beschichtet + optional: Tischplatte furniert oder Echt-Leder bezogen + Aluminiumrand für die Tischplatte und Ansatztisch nach Wunsch + Bügelgestell + Ansatztisch in zwei Größen + sechs verschiedene Lösungen für den Ansatztisch + Rollcontainer kann mitbestellt werden Gesamtmaße Winkelkombination in cm: Breite: ca. 180 Tiefe: ca. 190 Höhe: ca. 73,4 Schreibtisch, cm: Breite: ca. 180 Tiefe: ca. 90 Höhe: ca. 73,4 Ansatztisch, cm: Breite: ca. 60 Tiefe: ca. 100 Höhe: ca. 73,4 Lieferung: Die Lieferung erfolgt im zerlegten Zustand an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung inkl. Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt Made in der EU1404,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
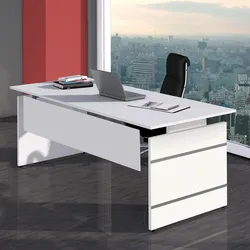
Büromöbel Schreibtisch Dommo WangengestellSchreibtisch mit Wangengestell, Büromöbel Dommo Der höhenverstellbare Wangenschreibtisch verspricht eine lange Nutzungsdauer dank seiner sorgfältigen Verarbeitung. Das stabile Wangengestell in Weiß wird optisch durch zwei Dekorstreifen aufgeteilt. Die optionale Knieraumblende dient der Diskretion am Arbeitsplatz. Standardausstattung: + Tischplatte 160 x 80 cm. + Wangengestell höhenverstellbar. + Stellfüße zum Nivellieren. + Kabelkanal. + Knieraumblende optional. + 2 Jahre Garantie. Maße: Höhe: ca. 68-76 cm Breite: ca. 160 cm Tiefe: ca. 80 cm Lieferung: Büromöbel Schreibtisch Dommo Wangengestell wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Vertragen und Montage sind gegen Aufpreis möglich; die Möbelspedition liefert und montiert die Ware direkt vor Ort. Bei Vertragen oder Montage verlängert sich die Lieferzeit auf 15?17 Werktage. Qualitätsprodukt Made in Germany mit kurzer Lieferzeit369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wann ist kein gutgläubiger Erwerb möglich?
Ein gutgläubiger Erwerb ist nicht möglich, wenn der Verkäufer nicht berechtigt war, das Eigentum an der Sache zu übertragen. Dies kann der Fall sein, wenn die Sache gestohlen wurde oder der Verkäufer nicht der rechtmäßige Eigentümer ist. Ebenso ist ein gutgläubiger Erwerb ausgeschlossen, wenn der Käufer wusste oder hätte wissen müssen, dass der Verkäufer nicht zur Verfügung über die Sache berechtigt war. In solchen Fällen kann der wahre Eigentümer sein Recht auf Rückgabe der Sache geltend machen, auch gegenüber dem gutgläubigen Erwerber. Es ist daher wichtig, vor einem Kauf die Eigentumsverhältnisse der Sache zu überprüfen, um einen gutgläubigen Erwerb sicherzustellen. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.